Альтернатива Дзен-мани для жизни за границей
Переехали, а Дзен-мани не видит новый банк? Что важно в приложении для бюджета за границей, как перенести учёт и почему валюта счёта важнее автосинхронизации.
· 6 мин чтения
Дзен-мани — одно из самых популярных приложений для учёта финансов в России, и пока вы живёте там, его главный козырь работает: операции из российских банков подтягиваются сами. Но после переезда картина меняется. Зарплата приходит на зарубежную карту, наличные — в местной валюте, часть сбережений осталась в рублях, а местный банк приложение может просто не знать. Если вы ищете альтернативу Дзен-мани для жизни за границей, сначала стоит понять, что именно перестало работать — от этого зависит, что искать в новом приложении.
Что меняется после переезда
Автосинхронизация теряет силу. Её ценность — в том, что вам не нужно вводить траты вручную. Но она работает только с банками, которые поддерживает приложение. Для российских банков покрытие у Дзен-мани широкое; для банков Грузии, Сербии, Армении или Казахстана — заметно скромнее, а отзывы пользователей из других стран регулярно жалуются, что нужного банка нет. Если половина ваших денег живёт в банке без синхронизации, половину операций вы всё равно вводите руками.
Денег становится больше «мест». У релоканта обычно три-четыре валюты: рубли на старом счёте, доллары или евро на зарплатной карте, местная валюта на карте местного банка и наличные. Каждый из этих «карманов» нужно видеть отдельно, а итог — в одной валюте.
Появляются обмены. Вы регулярно меняете валюту: снимаете наличные, переводите между своими счетами, платите картой в другой валюте. Если приложение записывает обмен как расход, отчёты за месяц перестают совпадать с реальностью.
Меняется само понятие «бюджета». Аренда в лари, продукты в лари, подписки в долларах, кредит в рублях. Лимит «на продукты» имеет смысл только если он считает траты со всех счетов в одной валюте.
Что искать в приложении для бюджета за границей
- Своя валюта у каждого счёта. Рублёвая карта, долларовый счёт и наличные лари — разные счета со своими остатками. Никакой ручной конвертации при вводе траты.
- Одна основная валюта для итогов. Общий баланс, отчёты и бюджеты пересчитываются по актуальному курсу в валюту, в которой вы думаете.
- Обмен — это перевод с двумя суммами. Сколько ушло с одного счёта и сколько пришло на другой. Тогда комиссия за обмен уже «сидит» в разнице сумм и не искажает расходы.
- Бюджеты по категориям поверх всех счетов. Лимит считает траты из любой валюты.
- Работа без банка. За границей это не недостаток, а норма: если приложение не зависит от синхронизации, оно одинаково работает с любым банком любой страны.
Подробнее о самих правилах — в гайде как вести учёт расходов в нескольких валютах, а сравнение популярных приложений по этим пунктам — в обзоре лучших приложений для бюджета в нескольких валютах.
Ручной ввод — это не так страшно
Главный страх при отказе от автосинхронизации — что придётся вводить всё руками и бросить через неделю. На практике ручной учёт держится на одной привычке: записывать трату сразу после оплаты, пока чек ещё перед глазами. Это 5–10 секунд с телефона. Плюс у ручного ввода есть свои преимущества:
- Вы видите каждую трату. Автоимпорт легко пролистать, не заметив. Запись руками — это маленькая пауза, которая сама по себе снижает импульсивные покупки.
- Категории сразу правильные. Не нужно разбирать за банком «прочие операции» и переименовывать магазины.
- Нет зависимости от сбоев. Синхронизации иногда отваливаются после обновлений банка или приложения, и обнаруживается это через месяц.
Чтобы ручной учёт не расходился с банком, раз в неделю сверяйте остатки: открыли банковское приложение, сравнили баланс с тем, что в учёте, нашли пропущенную трату. Пять минут в неделю — и данные точные.
Как перенести учёт из Дзен-мани
Переносить многолетнюю историю операций обычно не нужно: для бюджета важны текущие остатки и последние месяцы. Простой план:
- Выгрузите историю из Дзен-мани в CSV (выгрузка операций есть в настройках) и сохраните файл — пригодится, если захочется посмотреть старые траты.
- Заведите счета в новом приложении — по одному на каждое место, где лежат деньги, каждый в своей валюте.
- Внесите текущие остатки как начальный баланс счетов на дату переезда учёта.
- Настройте категории под новую жизнь: аренда, коммуналка, продукты, транспорт, обмен валют, переводы домой.
- Неделю-две ведите оба приложения параллельно, если боитесь что-то упустить, а потом оставьте одно.
Buddzy как альтернатива
Buddzy — веб-приложение для учёта и бюджета, которое мы сделали как раз для денег в нескольких валютах:
- у каждого счёта своя валюта, итоги и отчёты — в основной валюте по ежедневным курсам;
- перевод между счетами в разных валютах принимает две суммы, поэтому обмен не попадает в расходы;
- месячные бюджеты по категориям считают траты со всех счетов;
- кнопка «Актуализировать баланс» помогает быстро сверить остаток с банком;
- общий семейный бюджет рядом с личным — удобно, если переехали вместе.
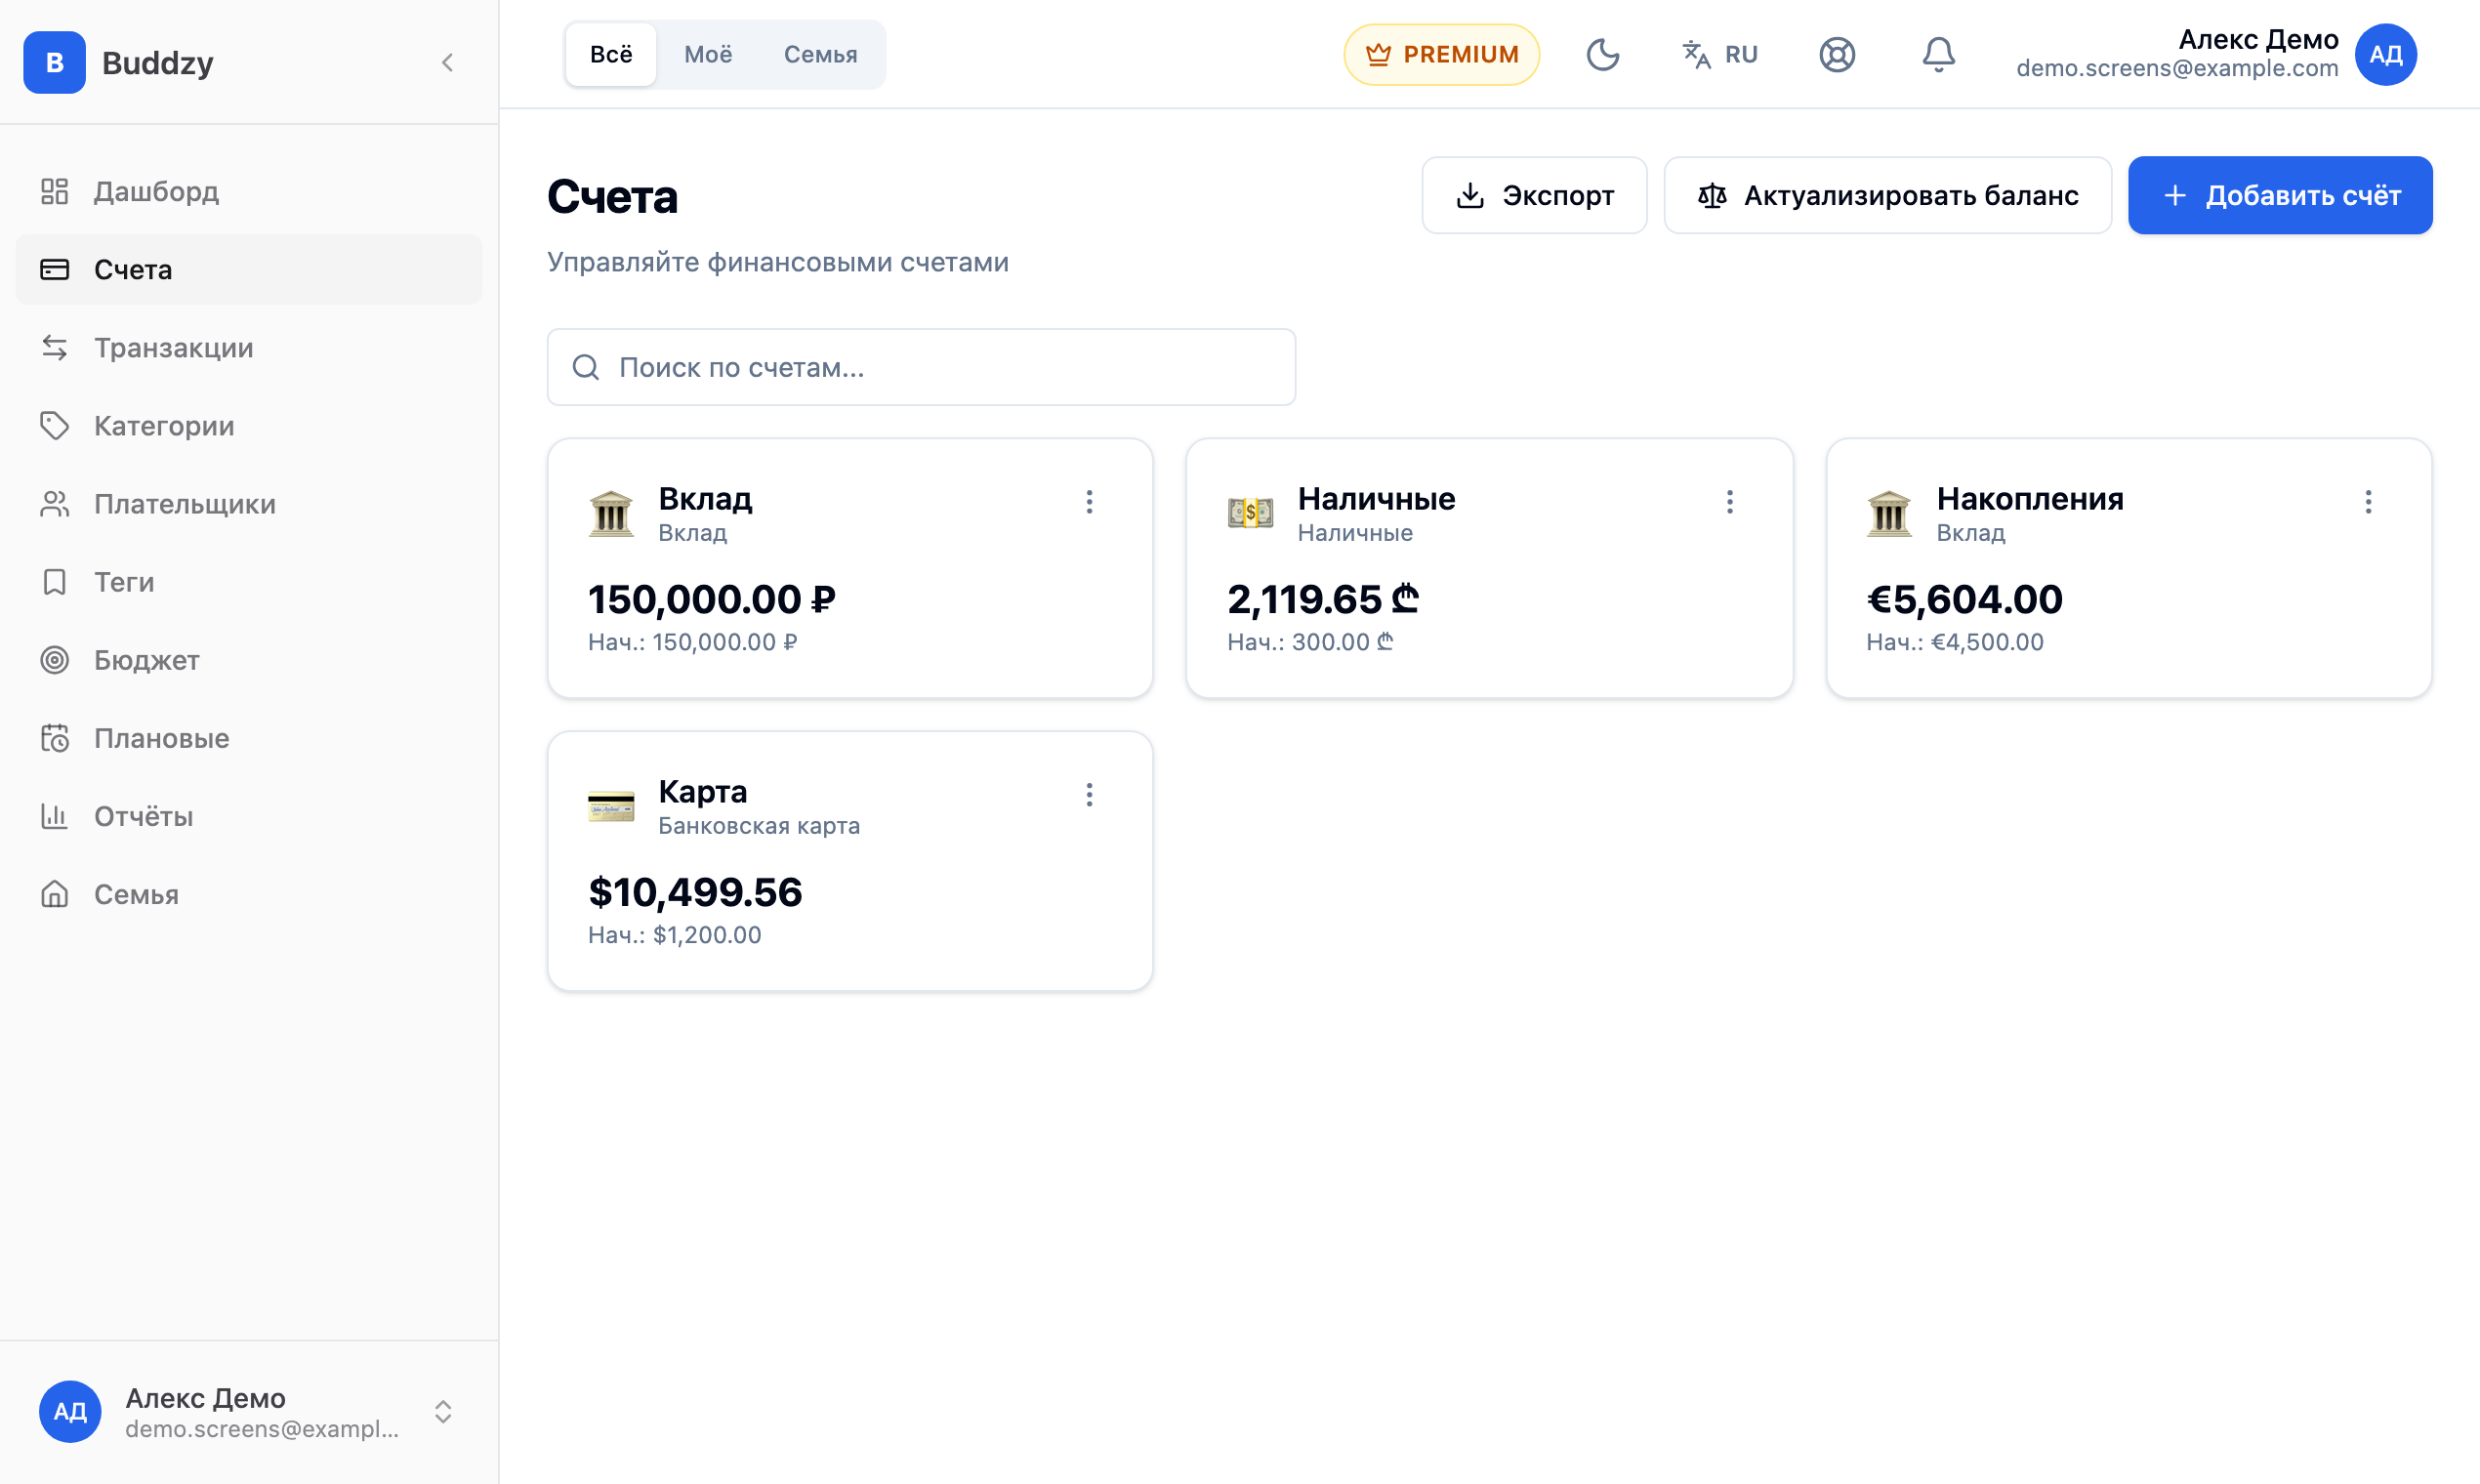
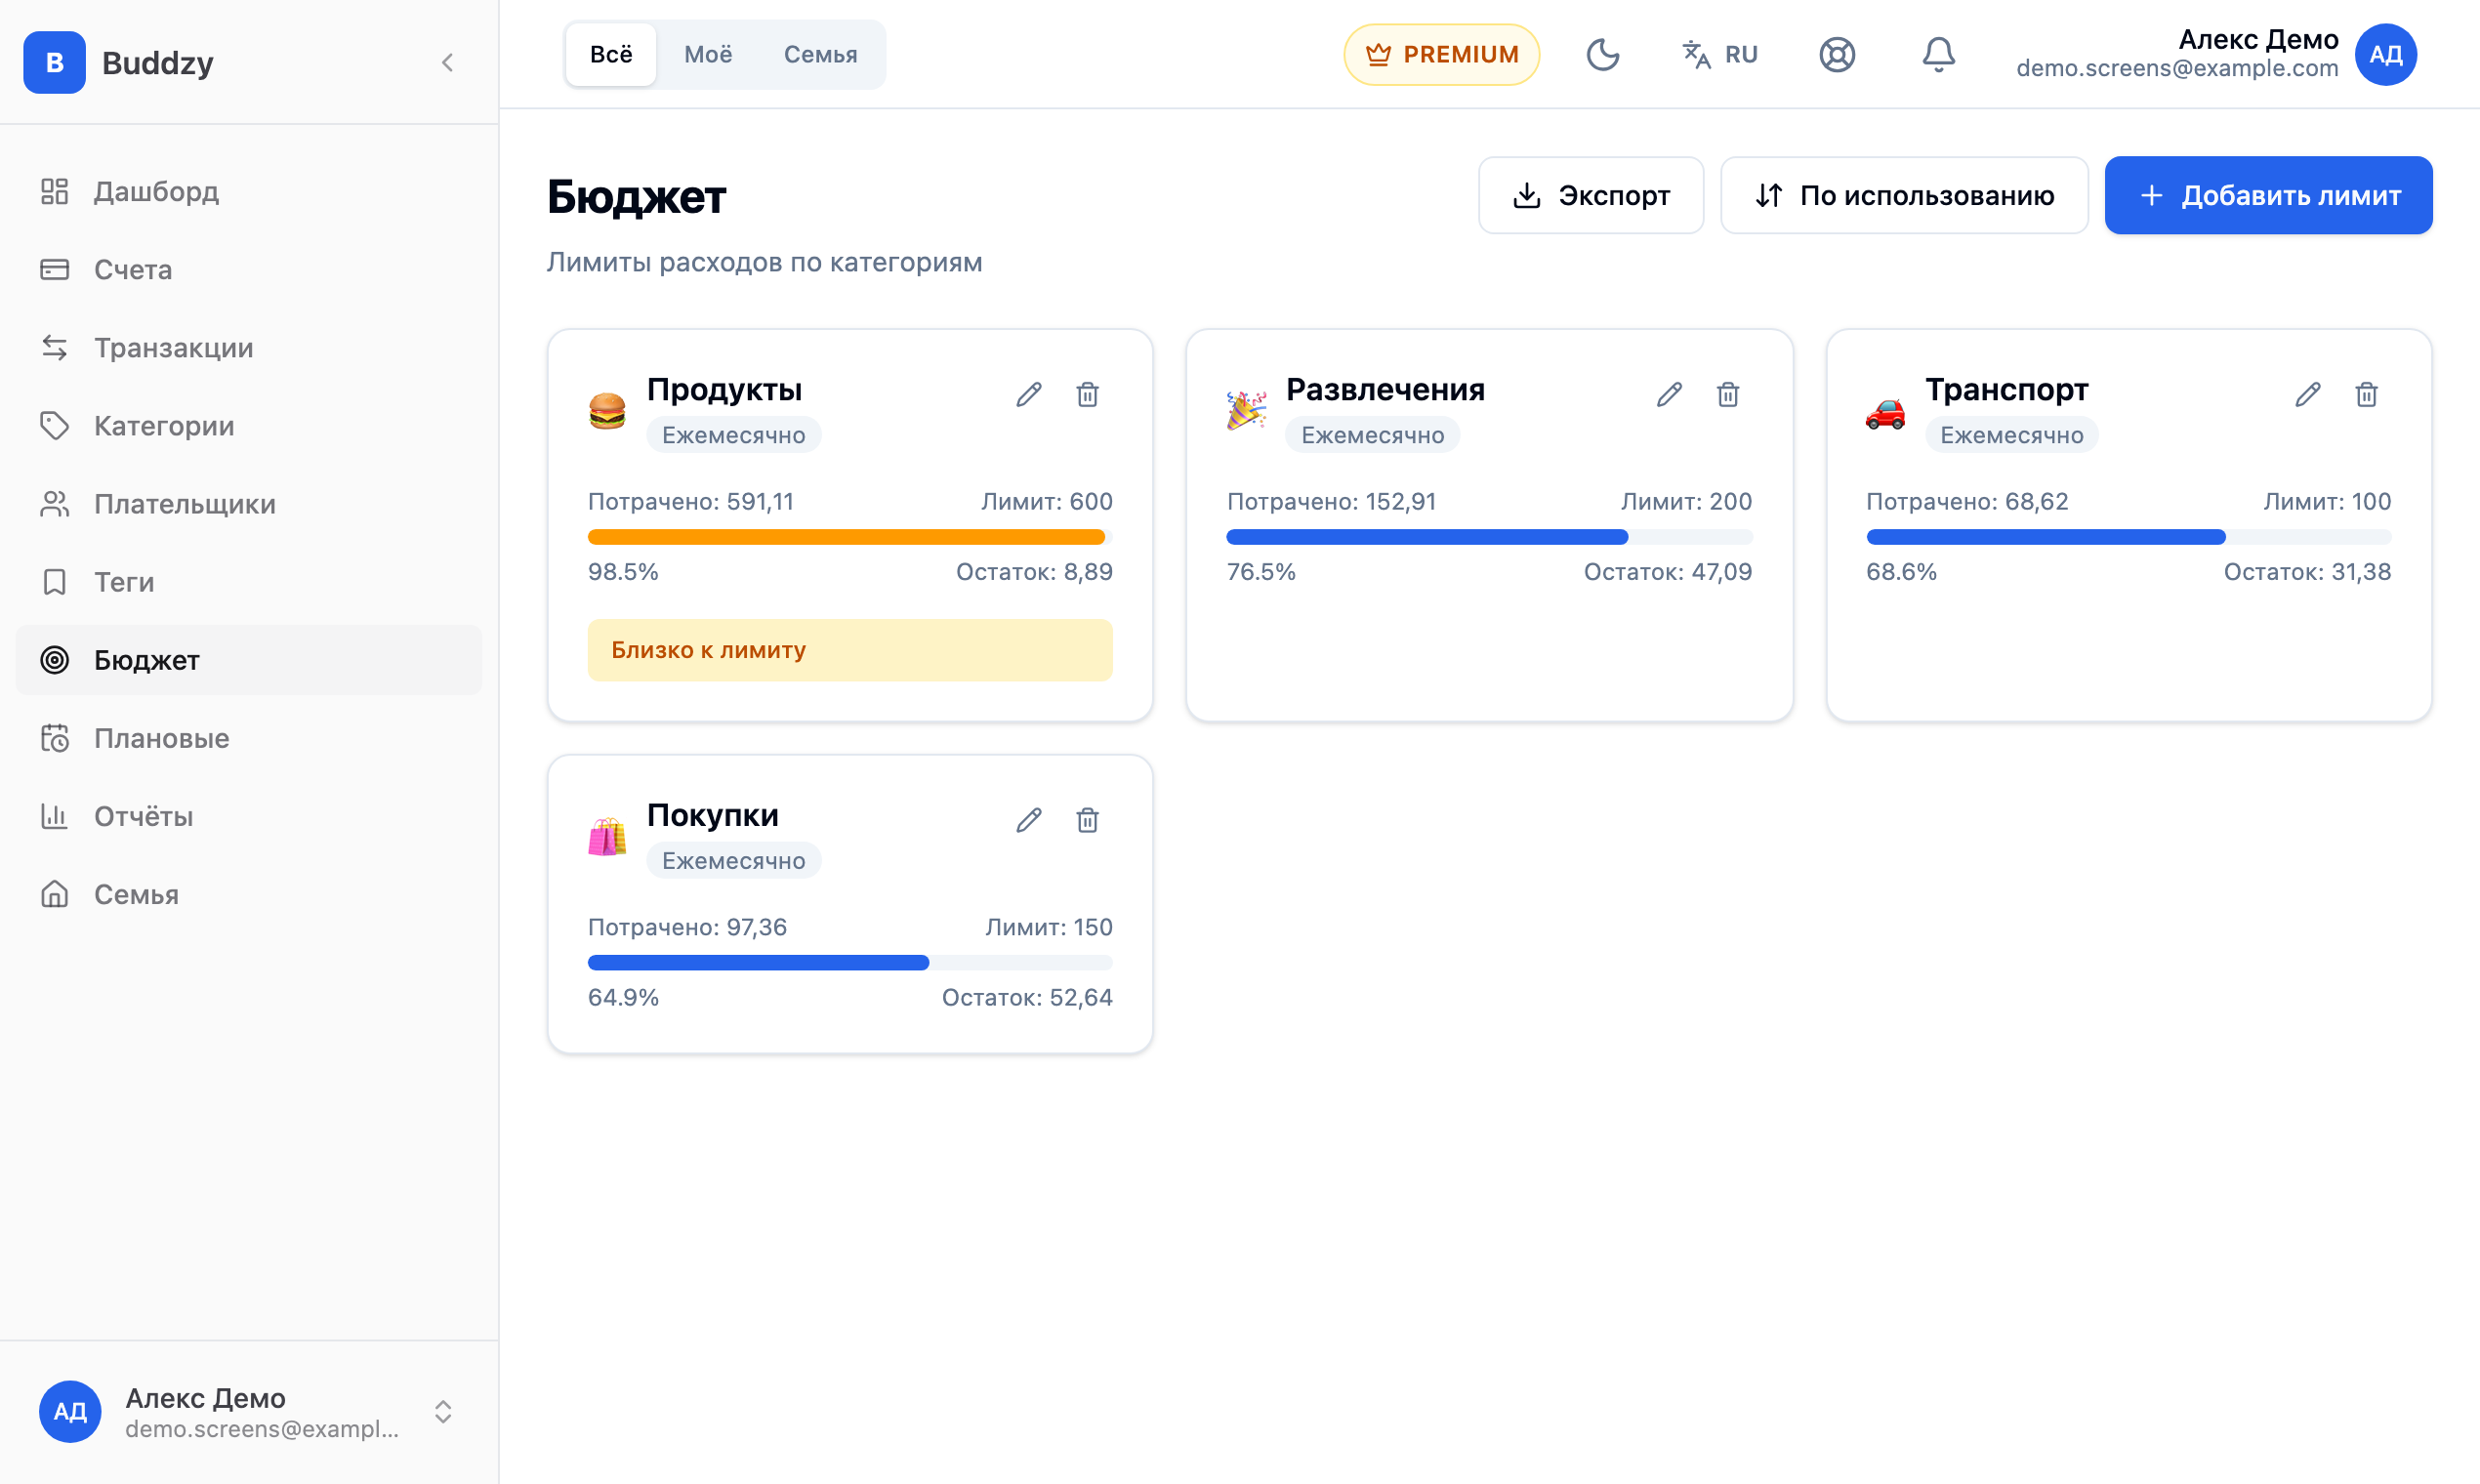
Честно о том, чего нет: Buddzy не подключается к банкам — операции вы добавляете сами, и импорта из Дзен-мани пока тоже нет, поэтому учёт начинается с текущих остатков. Зато приложение одинаково работает с любым банком в любой стране и не спрашивает пароли от онлайн-банка.
Бесплатный тариф — до 5 счетов и 200 операций в месяц, без ограничения по времени. Бюджеты появляются на тарифе Basic, общий семейный бюджет — на Premium; подробнее на странице тарифов.
Частые вопросы
Можно ли остаться на Дзен-мани и просто вводить зарубежные операции вручную? Можно, если вам удобно. Проверьте только, что приложение даёт задать каждому счёту свою валюту и показывает итог в одной основной валюте, а обмен записывается как перевод, а не как расход.
Что делать с рублёвыми счетами, которые остались дома? Оставьте их отдельными счетами в рублях. Общий капитал пересчитается в основную валюту по текущему курсу, а остатки на самих счетах будут совпадать с банком.
Какую валюту выбрать основной? Ту, в которой вы получаете доход или в которой думаете о деньгах. Для релоканта с зарплатой в долларах это обычно доллар, даже если все траты в местной валюте.
Как не забросить учёт через неделю? Записывайте трату сразу после оплаты и раз в неделю сверяйте остатки с банком. Если пропустили несколько дней, не восстанавливайте каждую мелочь — внесите разницу одной операцией и продолжайте.
Итог
После переезда главный вопрос не «какое приложение умеет подключать банки», а «какое приложение понимает, что у меня деньги в трёх валютах». Ищите отдельную валюту у каждого счёта, общий итог в основной валюте, обмены как переводы и бюджеты поверх всех счетов. Если вы только что переехали, начните с гайда о финансах после переезда — там первый месяц расписан по шагам.
Читайте также
 СтатьяМультивалютность
Лучшие приложения для бюджета в нескольких валютах
Какие приложения для бюджета правда работают с несколькими валютами? Сравниваем YNAB, Spendee, Wallet, Toshl, таблицу и Buddzy: счета, обмены и итоги.
· 6 мин чтения
 ГайдМультивалютность
Финансы после переезда: гайд для релокантов
Как навести порядок в деньгах после переезда: счета в разных валютах, обмен, аренда и лимиты. Примеры для Грузии и Сербии.
· 4 мин чтения
 ГайдМультивалютность
Как вести учёт расходов в нескольких валютах
Зарплата в долларах, траты в лари и рублях? Простая система учёта расходов в разных валютах: счета, основная валюта, переводы и бюджеты.
· 4 мин чтения