Альтернатива YNAB для нескольких валют
В YNAB у бюджета одна валюта. Если деньги лежат в долларах, евро и местной валюте — на что перейти и как переехать, не потеряв сам метод бюджетирования.
· 5 мин чтения
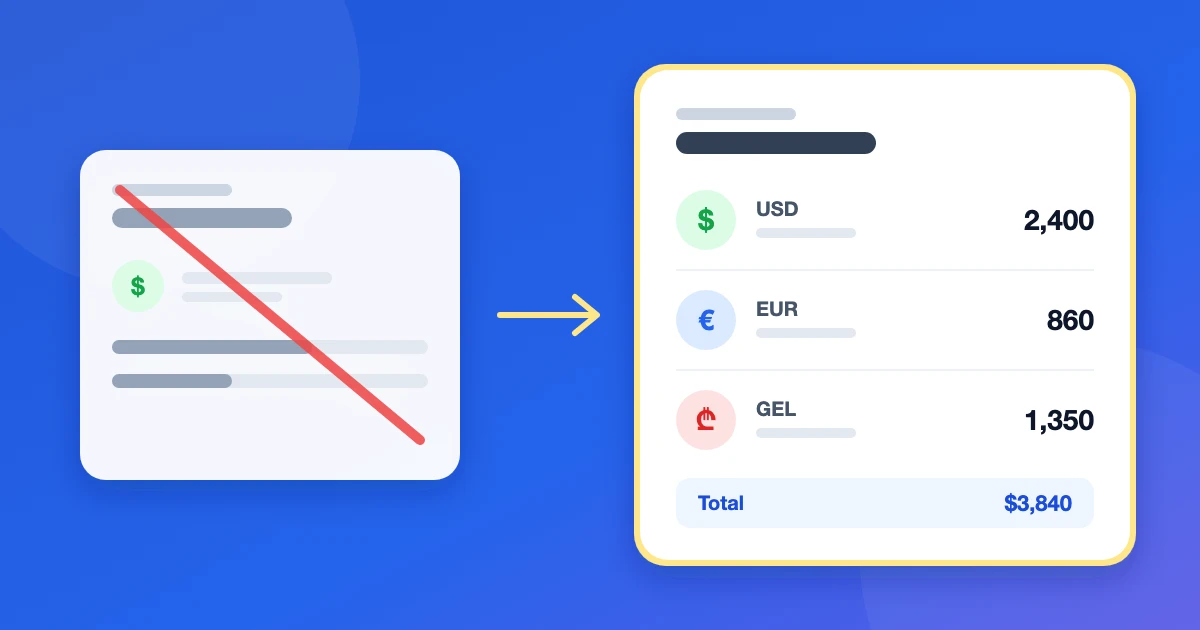
YNAB — отличный метод бюджетирования в приложении, рассчитанном на одну валюту. Если вы получаете доход в долларах, платите аренду в евро, а продукты покупаете в третьей валюте, вы быстро упираетесь в ограничение: у бюджета YNAB ровно одна валюта. Разберём, что это значит на практике, какие обходные пути используют и что искать в альтернативе YNAB для нескольких валют — не отказываясь от привычек, ради которых вы когда-то выбрали YNAB.
Почему YNAB плохо справляется с несколькими валютами
В YNAB у каждого бюджета одна валюта, и все счета в нём считаются в этой валюте. Своей валюты у счёта нет, автоматической конвертации тоже. Сам YNAB для жизни в нескольких валютах предлагает заводить отдельный бюджет на каждую.
Для редкой поездки это работает. Но если деньги постоянно лежат в разных валютах, схема ломается:
- Нет общей картины. Два-три бюджета не складываются в один общий капитал и одну сумму расходов за месяц.
- Категории раздваиваются. «Продукты» в долларовом бюджете и «Продукты» в евровом — разные категории с разными лимитами.
- Обмены неудобны. Перевод с долларового счёта на евровый — это расход в одном бюджете и доход в другом, а курс обмена нигде не хранится.
Обычные обходные пути
- Пересчитывать вручную. Каждую трату в чужой валюте вносить в валюте бюджета «по сегодняшнему курсу». Долго, курс всегда немного не тот, и через пару недель остатки расходятся с банком.
- Сторонние конвертеры. Есть сервисы, которые пересчитывают иностранные операции через API YNAB. Помогают, если вы живёте в одной валюте и путешествуете; как основная система — хрупко.
- Вести иностранные счета как «отслеживаемые». Вы их видите, но в бюджете они не участвуют — то есть смысл теряется.
Если вы месяцами живёте с одним из этих вариантов, это знак, что пора перейти на инструмент, который умеет несколько валют сам.
Что альтернатива YNAB должна сохранить
Сила YNAB — в методе, а не в работе с валютами. Хорошая замена сохраняет главное:
- Категории с месячными лимитами — суть принципа «у каждого рубля своя задача».
- Плановые платежи — аренда, подписки и кредиты, о которых вы знаете заранее.
- Еженедельная сверка — сравнить остатки с банками и подправить план.
Что она должна добавить
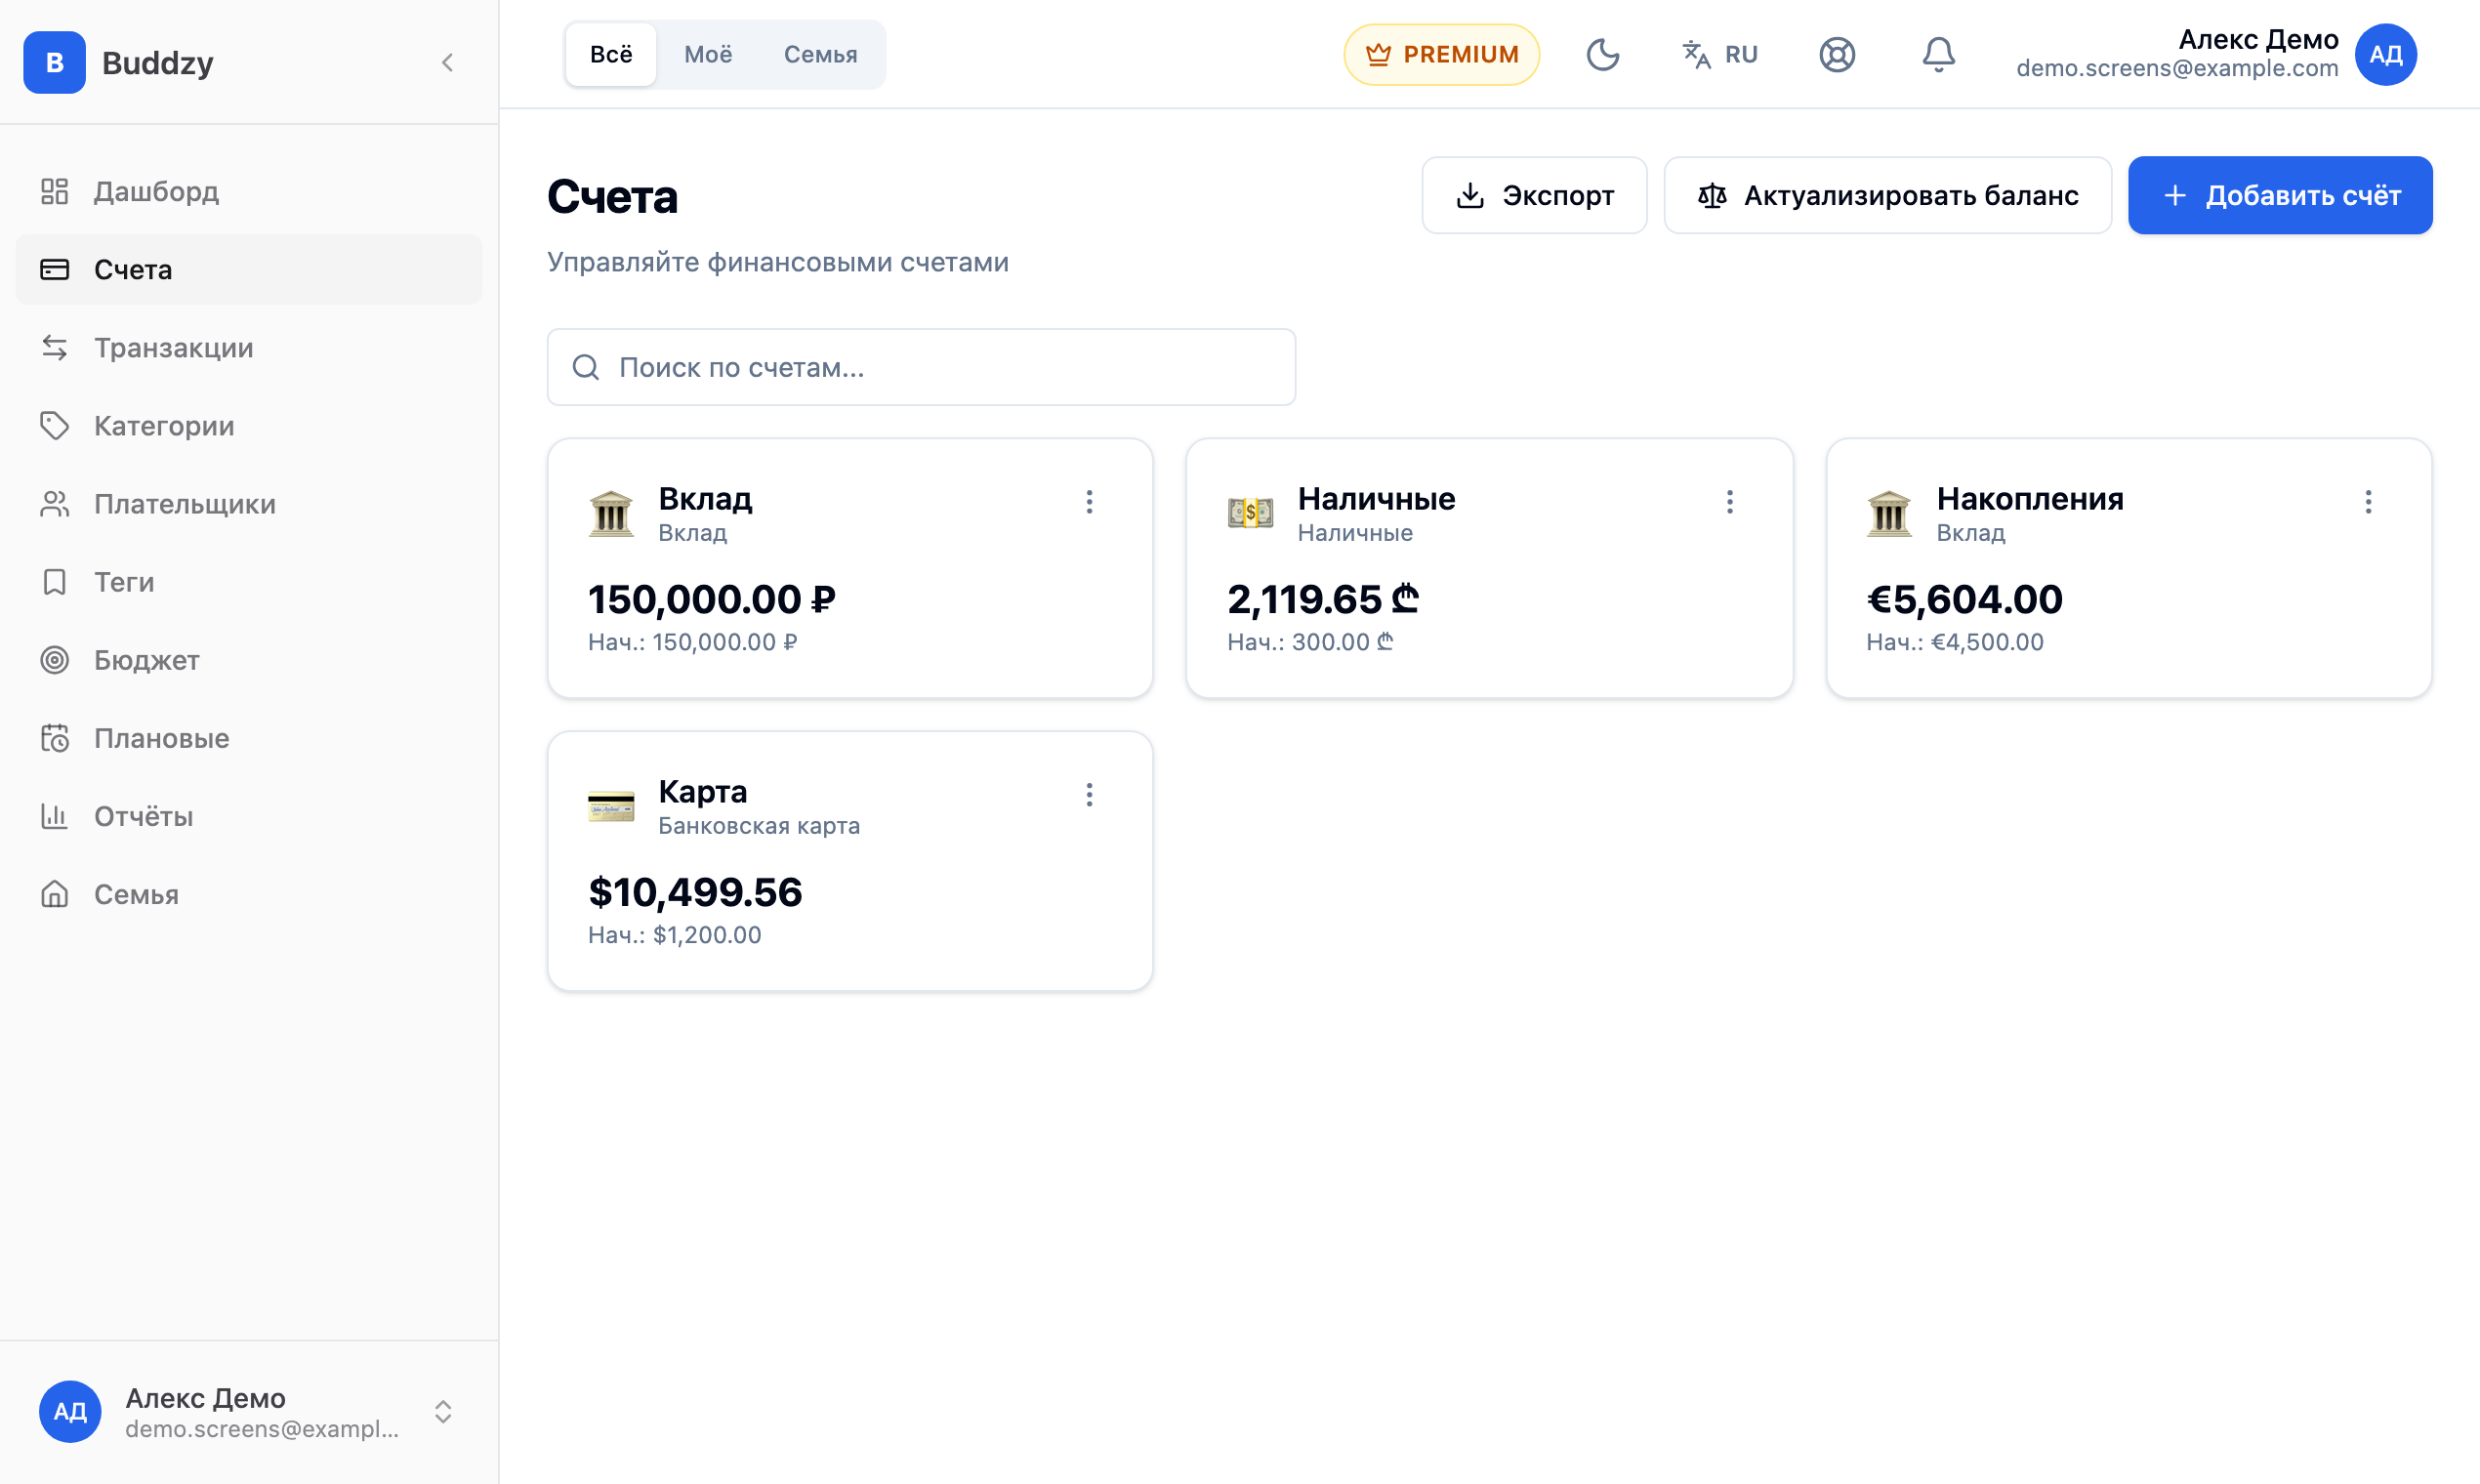
- Свою валюту у каждого счёта. Карты, наличные и накопления хранят свою валюту и точный остаток.
- Одну основную валюту для итогов. Отчёты, общий капитал и бюджеты пересчитываются по актуальному курсу.
- Обмены как переводы с двумя суммами. Ушло 500 USD, пришло 460 EUR — без фальшивого расхода, комиссия видна в разнице.
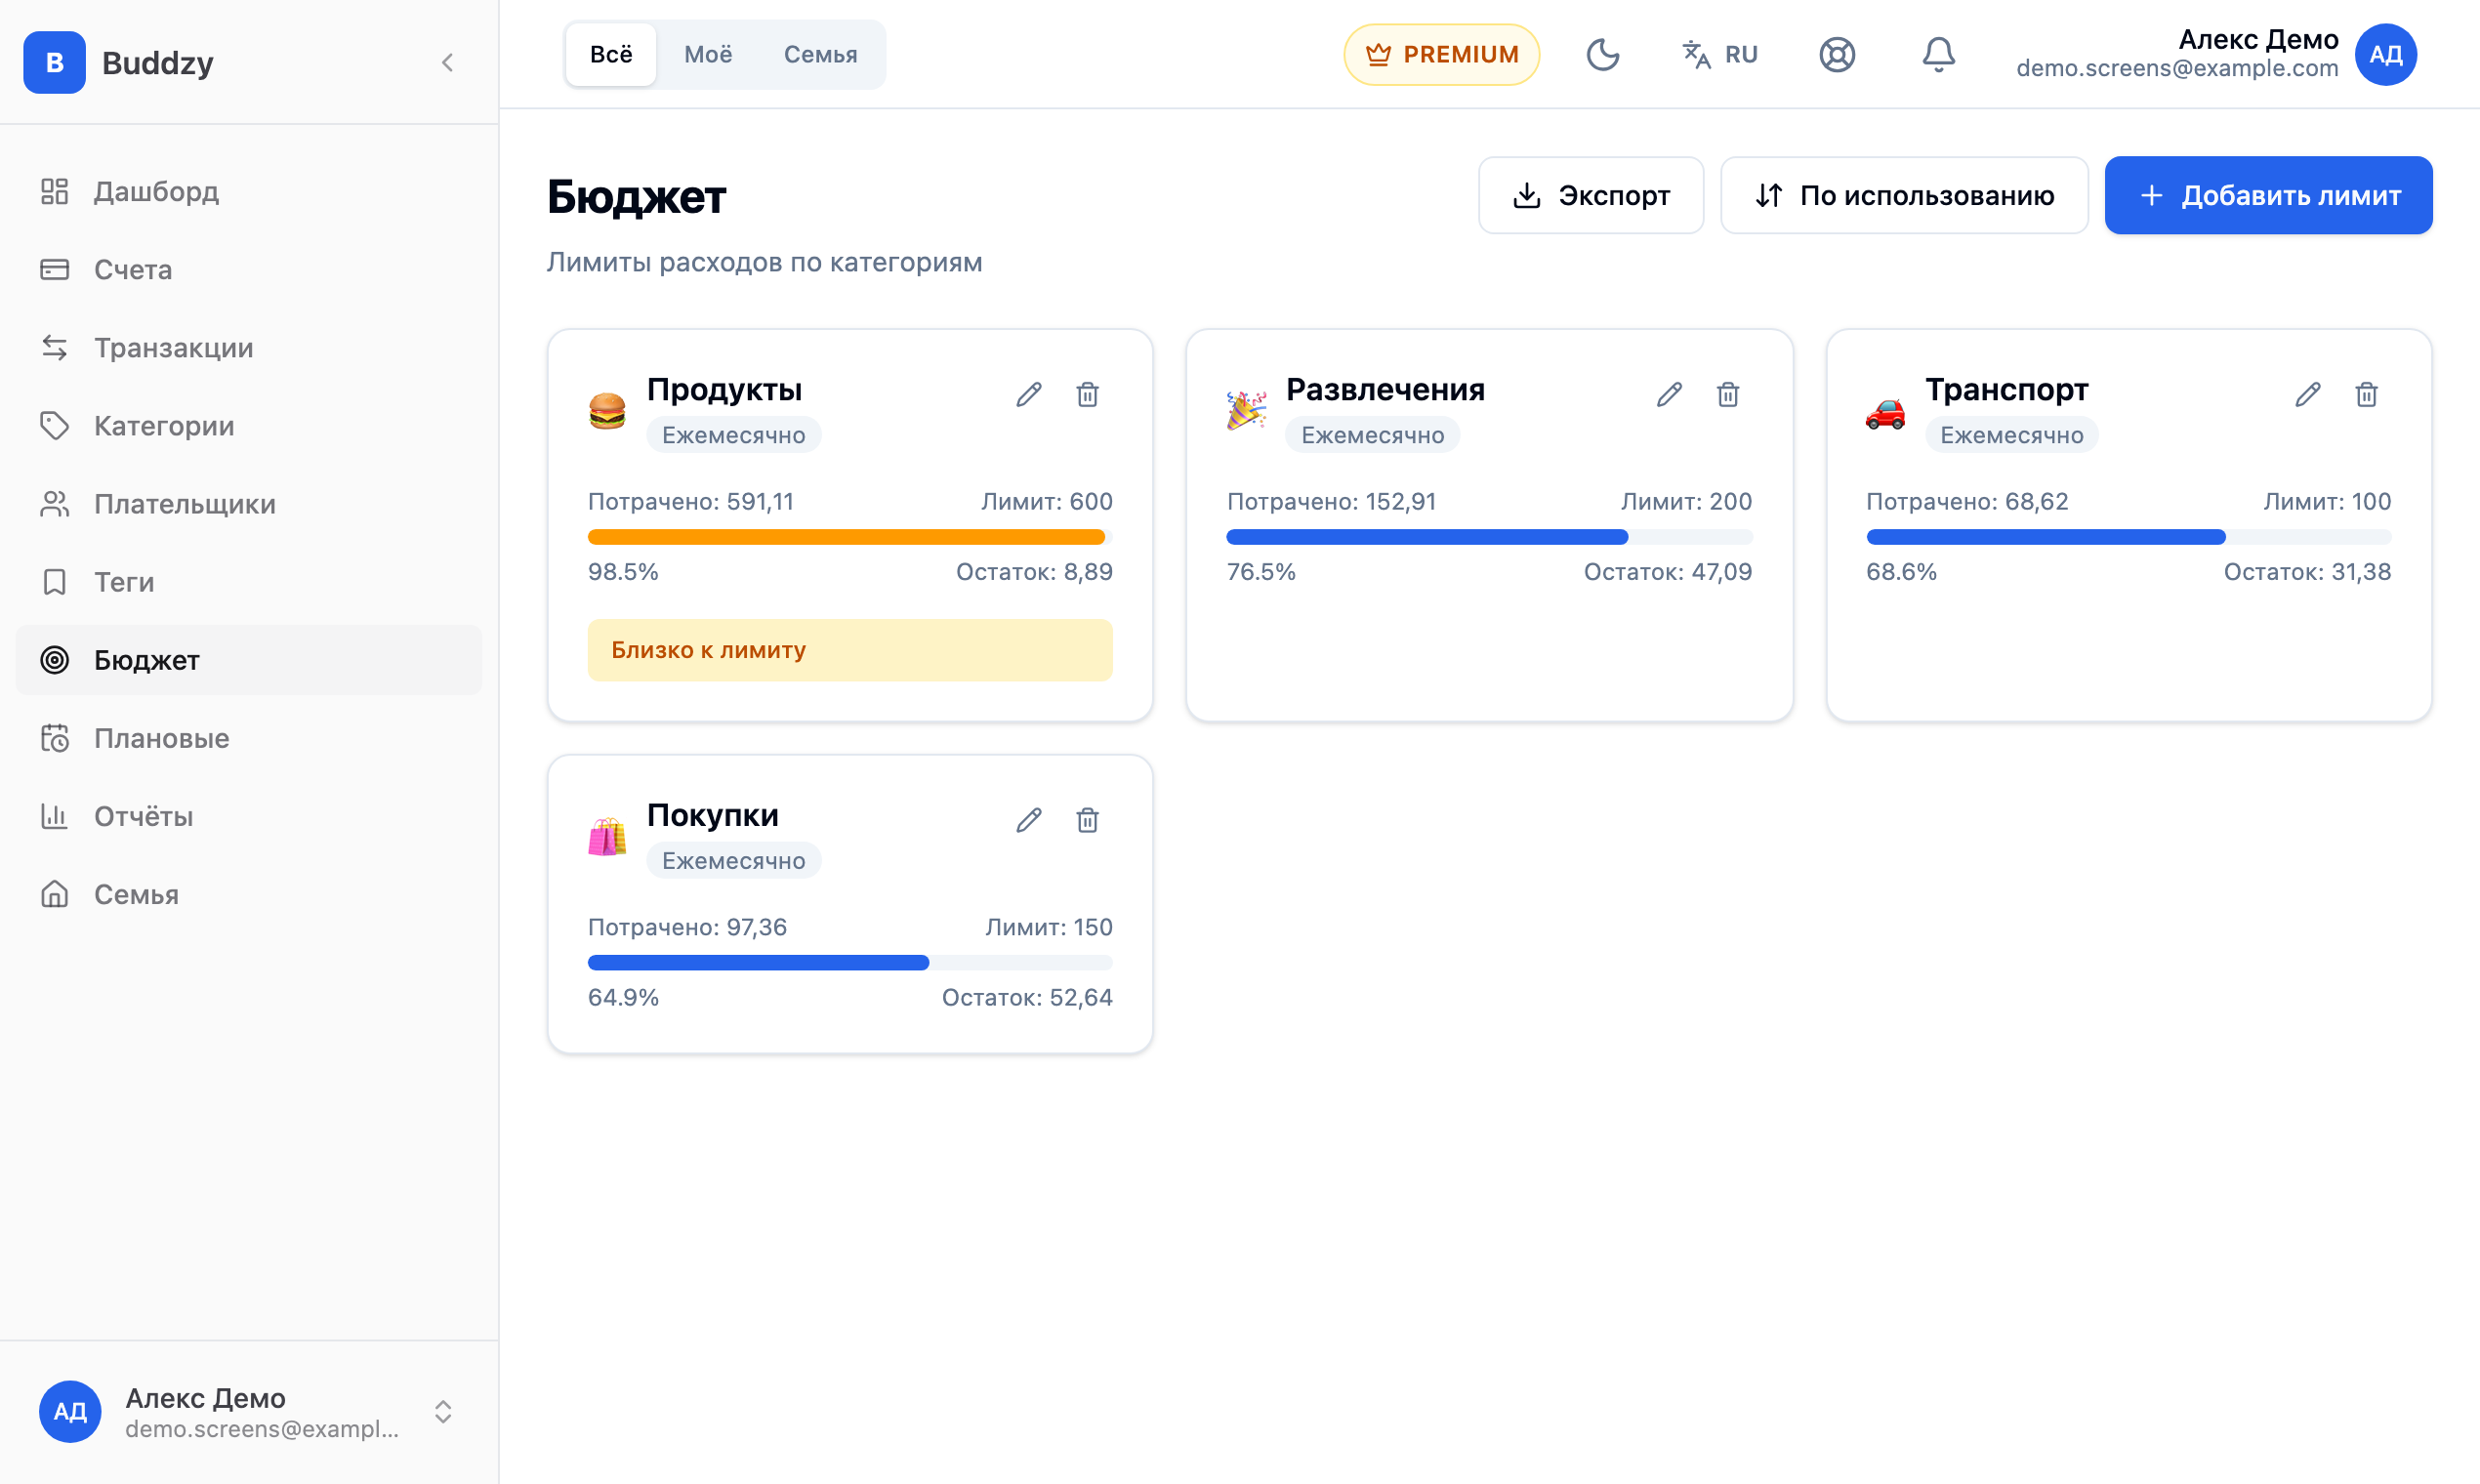
- Лимиты поверх всех счетов. Лимит на продукты учитывает и долларовую карту, и наличные лари.
Подробно эти правила разобраны в гайде как вести учёт расходов в нескольких валютах, а в обзоре лучших приложений для бюджета в нескольких валютах по ним сравниваются YNAB, Spendee, Wallet и Toshl. В Spendee, например, у каждого кошелька своя валюта, но в бесплатном тарифе кошелёк один.
Как это выглядит на практике
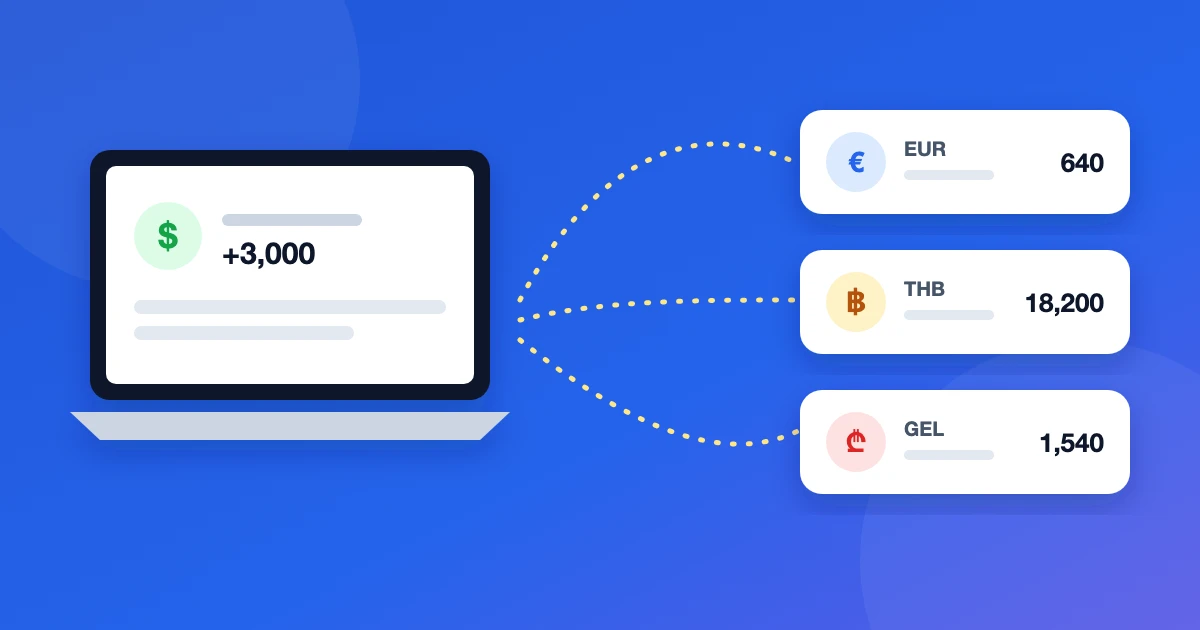
Вот один месяц человека с зарплатой в долларах, который живёт в Тбилиси. Зарплата 3 000 USD приходит на долларовый счёт. Первого числа 1 200 USD меняются на лари — это записывается как перевод: ушло 1 200 USD, пришло 3 240 GEL. Аренда, продукты и транспорт оплачиваются с карты в лари; пара подписок и перелёт — с долларовой карты; наличные снимаются в банкомате — ещё один перевод.
В конце месяца картина полная. Лимит на «Продукты» показывает траты с обеих карт в долларах. Общий капитал складывает долларовый счёт, карту в лари и наличные. Обмен ни разу не появился в расходах, а разница курса банка видна в том курсе, который вы фактически получили. В YNAB тот же месяц потребовал бы двух бюджетов или дня ручных пересчётов.
Как переехать с YNAB, не потеряв метод
- Выгрузите данные YNAB в CSV из веб-версии и сохраните как архив.
- Выпишите, где реально лежат деньги — каждая карта, счёт и наличные, с валютой.
- Заведите по счёту на каждое место в новом приложении и внесите сегодняшние остатки.
- Перенесите категории и месячные цели, теперь в основной валюте.
- Добавьте плановые платежи как напоминания.
- Сохраните еженедельную сверку. Та же привычка, только поверх нескольких валют.
Buddzy как альтернатива YNAB
Buddzy — веб-приложение, которое мы сделали как раз для такого случая:
- у каждого счёта своя валюта, итоги, отчёты и бюджеты — в основной валюте по ежедневным курсам;
- перевод между валютами принимает две суммы, поэтому обмен не считается расходом;
- месячные лимиты по категориям учитывают траты со всех счетов;
- напоминания о платежах — для аренды, подписок и кредитов;
- общий семейный бюджет рядом с личным.
Чего нет: подключения к банкам и импорта из YNAB — операции вы вносите сами, и это работает с любым банком в любой стране. Это и не строгий бюджет «с нуля»: лимиты задаются по категориям, а не распределением каждой единицы дохода.
Бесплатный тариф — до 5 счетов и 200 операций в месяц; бюджеты по категориям доступны с Basic, семейный бюджет — в Premium; подробнее на странице тарифов.
Итог
Если вы живёте в одной валюте, YNAB трудно превзойти. Если зарплата, аренда и сбережения в разных валютах, нужно приложение, где у каждого счёта своя валюта, а всё вместе складывается в один итог. Сохраните привычки YNAB — категории, плановые платежи, еженедельную сверку — и перенесите их в инструмент, который понимает ваши валюты. Если вы только что переехали, первый месяц расписан в гайде о финансах после переезда.
Читайте также
 ГайдМультивалютность
Бюджет цифрового кочевника с доходом в долларах
Доход в долларах, а тратите в новой валюте каждые пару месяцев? Бюджет цифрового кочевника: подушка в USD, обмен партиями и лимиты, которые едут с вами.
· 6 мин чтения
 СтатьяМультивалютность
Альтернатива Дзен-мани для жизни за границей
Переехали, а Дзен-мани не видит новый банк? Что важно в приложении для бюджета за границей, как перенести учёт и почему валюта счёта важнее автосинхронизации.
· 6 мин чтения
 СтатьяМультивалютность
Лучшие приложения для бюджета в нескольких валютах
Какие приложения для бюджета правда работают с несколькими валютами? Сравниваем YNAB, Spendee, Wallet, Toshl, таблицу и Buddzy: счета, обмены и итоги.
· 6 мин чтения