Как накопить на цель: простой план без жёсткой экономии
Отпуск, ремонт или подушка безопасности: как превратить «хочу накопить» в сумму, срок и регулярный взнос — и не забросить через месяц.
· 4 мин чтения
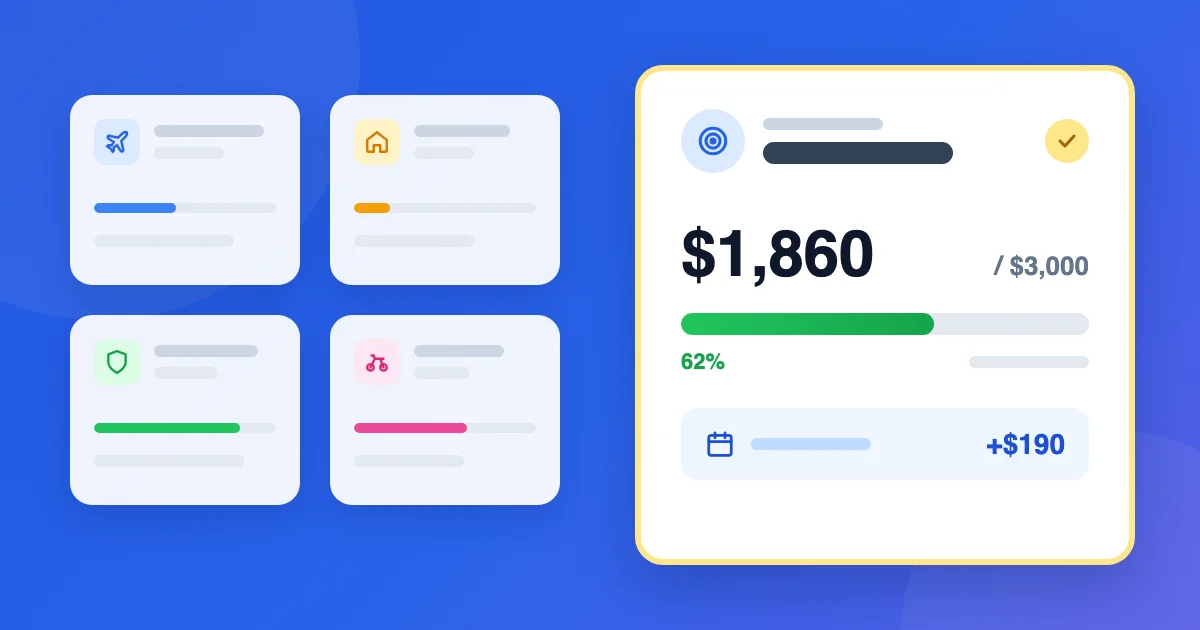
«Надо бы начать откладывать» — одна из самых частых финансовых целей, которая так и остаётся намерением. Причина почти всегда одна: у цели нет суммы, срока и отдельного места, где лежат деньги. В этом гайде — схема из пяти шагов, которая превращает «хочу накопить» в понятный план: сколько откладывать, куда и как не потратить отложенное.
Шаг 1: назовите цель и посчитайте сумму
«Накопить на отпуск» — не цель, а пожелание. Цель — «240 000 ₽ на две недели в Грузии к 1 июня». Чем конкретнее, тем легче её держать:
- Название. Короткое и понятное вам: «Отпуск», «Ремонт кухни», «Подушка на 6 месяцев».
- Сумма. Распишите крупные строки и добавьте 10–15% запаса: цены редко становятся ниже, чем вы думали.
- Срок. Конкретная дата. Без неё взнос невозможно посчитать, а цель легко откладывать «на потом».
Если целей несколько, не пытайтесь копить на всё сразу равными долями. Выберите одну-две главные, остальные подождут.
Шаг 2: посчитайте взнос
Взнос = (сумма − уже накоплено) ÷ количество недель или месяцев до срока.
Пример: нужно 240 000 ₽ за 6 месяцев, 30 000 уже есть. Остаётся 210 000, то есть 35 000 в месяц или около 8 100 в неделю. Если сумма не помещается в бюджет, у вас три рычага: сдвинуть срок, уменьшить сумму или найти, на чём сократить траты. Честный расчёт сейчас лучше, чем разочарование за месяц до поездки.
Удобнее, когда взнос совпадает с ритмом дохода: зарплата раз в месяц — откладывайте раз в месяц, сразу в день поступления. Пока деньги лежат на основной карте, они «тратятся сами».
Шаг 3: отдельный счёт под цель
Главная ошибка — копить на той же карте, с которой платите за продукты. Сумма растёт и тает незаметно, и через полгода непонятно, сколько из неё — отпуск, а сколько — просто остаток.
Отдельный накопительный счёт или вклад решает это: всё, что на нём лежит, — деньги цели. Если в вашем банке можно открыть несколько «копилок» или накопительных счетов — используйте по одной на каждую цель.
Если цель в другой валюте — например, отпуск, который будет оплачиваться в евро, — копите сразу в этой валюте. Так курс в день поездки не съест часть накопленного.
Шаг 4: откладывайте первым, а не тем, что осталось
«Отложу, что останется в конце месяца» почти никогда не работает: в конце месяца не остаётся ничего. Работает обратный порядок — сначала перевод на счёт цели, потом всё остальное. Помогают:
- автоперевод в банке в день зарплаты;
- напоминание на день взноса, если автоперевода нет;
- фиксированная сумма, а не «сколько получится».
Шаг 5: раз в месяц сверяйтесь с планом
Раз в месяц сравните, сколько накоплено, с тем, сколько должно быть по плану. Если отстаёте — решите сразу: доложить, увеличить взнос или сдвинуть дату. Маленькое отставание легко догнать, большое за месяц до срока — уже нет.
Когда цель достигнута, закройте её осознанно: потратьте на то, ради чего копили, а остаток переведите на следующую цель или в подушку безопасности.
Пример: подушка безопасности за год
Расходы семьи — около 90 000 ₽ в месяц, хочется подушку на три месяца: 270 000 ₽ к следующему декабрю. Сейчас отложено 30 000. Остаётся 240 000 за 12 месяцев — 20 000 в месяц.
Под подушку заводится отдельный накопительный счёт, в день зарплаты банк сам переводит туда 20 000. В апреле случился внеплановый ремонт машины, и взнос пропустили. Сверка в конце месяца показывает: по плану должно быть 110 000, а есть 90 000. Решение — следующие четыре месяца добавлять по 5 000 сверху. К декабрю подушка собрана, и никакого «ой, а где деньги».
Как это сделать в Buddzy
В Buddzy для этого есть раздел «Цели» — на тарифах Basic и Premium:
- вы задаёте название, сумму, валюту и дату — Buddzy заводит под цель отдельный накопительный счёт;
- приложение само считает взнос, чтобы успеть к сроку, и при желании создаёт график отчислений — с напоминаниями о переводе раз в неделю или раз в месяц;
- на карточке цели видно, сколько накоплено, сколько осталось и сколько должно быть по плану сейчас, а статус подсказывает, идёте ли вы по графику или отстаёте;
- цели видны на главной странице, а у каждой есть своя страница с графиком накоплений и прогнозом;
- когда цель достигнута, её можно закрыть и одним шагом перевести остаток на любой другой счёт.
Деньги цели — это обычный счёт в Buddzy, поэтому они учитываются в общем балансе, но не смешиваются с повседневными тратами. Бесплатный тариф — до 5 счетов и 200 операций в месяц, цели и бюджеты по категориям доступны с Basic. Подробнее — на странице тарифов.
Чек-лист
- У цели есть название, сумма с запасом и дата.
- Взнос посчитан и помещается в бюджет.
- Под цель — отдельный счёт, в валюте, в которой будете тратить.
- Перевод на цель — в день дохода, автоматически или по напоминанию.
- Раз в месяц: сверка с планом и решение, если отстаёте.
Если вы только начинаете вести бюджет, начните с гайда о семейном бюджете вдвоём; а если копите в одной валюте, а тратите в другой — пригодится гайд об учёте расходов в нескольких валютах.
Читайте также
 ГайдУчёт расходов
Как вести учёт расходов быстрее: 5 привычек и автозаполнение
Учёт расходов бросают не из-за лени, а из-за рутины. Пять приёмов, которые сокращают запись траты до пары секунд, и правила, которые заполняют категории за вас.
· 4 мин чтения
 ГайдУчёт расходов
Где хранить чеки и гарантийные талоны: простая система
Какие чеки стоит хранить, сколько и где: простая система для гарантийных талонов, крупных покупок и документов — без коробки с выцветшими бумажками.
· 4 мин чтения
 ГайдУчёт расходов
Как выгрузить данные из Дзен-мани: CSV и перенос
Где в Дзен-мани найти экспорт операций в CSV, как открыть файл в Excel без кракозябр и как перенести учёт в другое приложение без выгрузки файлов.
· 5 мин чтения